Acheter un terrain avant de vendre sa maison : comment fonctionne le prêt relais ?

05 Nov 2026

Vous êtes déjà propriétaire d’une maison ou d’un appartement et vous envisagez de faire construire votre prochain logement ? Vous avez peut-être repéré un terrain à bâtir qui correspond à vos attentes, mais votre résidence actuelle n’est pas encore vendue.

Dans cette situation, une question se pose : est-il possible d’acheter un terrain avant de vendre son logement actuel ?

Le prêt relais peut être une solution de financement à étudier. Ce crédit immobilier temporaire permet à un propriétaire d’obtenir une avance sur une partie de la valeur de son bien, dans l’attente de sa vente.

Son utilisation pour un projet comprenant l’achat d’un terrain et la construction d’une maison dépend toutefois de l’accord de la banque et des caractéristiques du financement.

Terre & Développement vous explique le fonctionnement du prêt relais, ses conditions et les précautions à prendre avant de vous engager dans un nouveau projet de construction.

Peut-on acheter un terrain avant de vendre sa maison ?

Oui, il est possible d’acheter un terrain à bâtir avant d’avoir vendu sa résidence actuelle, à condition de disposer d’un financement adapté.

Pour les propriétaires qui souhaitent faire construire, cette situation peut notamment se présenter lorsqu’un terrain intéressant devient disponible alors que la vente de leur logement n’est pas encore finalisée.

Plusieurs possibilités peuvent être étudiées : financer l’acquisition grâce à son épargne, solliciter un crédit immobilier ou envisager un prêt relais adossé à la vente du bien actuel.

Le choix dépend notamment de votre situation financière, de la valeur du logement à vendre et du budget nécessaire pour votre futur projet.

Le prêt relais permet d’envisager une acquisition avant la vente, mais son obtention n’est jamais automatique.

Qu’est-ce qu’un prêt relais immobilier ?

Le prêt relais est un crédit immobilier de courte durée destiné aux propriétaires souhaitant acquérir un nouveau bien avant d’avoir vendu celui qu’ils possèdent déjà.

Son fonctionnement repose sur un principe simple : la banque peut avancer une partie du produit attendu de la vente de votre logement actuel, en pratique entre 50 % et 80 % de la valeur du bien mis en vente.

Cette somme sert à contribuer au financement d’un nouveau projet immobilier, dans l’attente de la vente effective du premier bien mis en vente.

Contrairement à un prêt immobilier classique, dont le capital est généralement remboursé progressivement, le capital du crédit relais est normalement remboursé en une seule fois, notamment grâce au produit de la vente, et le capital restant dû sur l’ancien prêt est déduit du montant mobilisable.

Le prêt relais n’est donc pas une aide financière ou une subvention : il s’agit bien d’un crédit, qui génère des intérêts et peut entraîner d’autres coûts, avec un taux souvent plus élevé que celui d’un prêt immobilier classique.
ensemblier

Quelle est la durée d'un prêt relais ?

Le prêt relais est un financement temporaire de court terme, généralement proposé pour une durée de 12 à 24 mois selon les établissements bancaires et les contrats, et il doit en principe être soldé à son terme grâce à la vente du bien.

Ce délai doit permettre la vente du bien immobilier utilisé pour le financement.

Attention : la durée exacte, les possibilités de prolongation et les modalités de remboursement dépendent des conditions prévues dans l’offre de prêt.

Dans un projet de construction, ce point mérite une vigilance particulière : le calendrier de vente de l’ancien logement et celui de construction de la nouvelle maison ne sont pas nécessairement identiques.

Peut-on utiliser un prêt relais pour acheter un terrain et faire construire ?

Un prêt relais peut être étudié dans le cadre d’une opération immobilière comprenant l’achat d’un terrain et la construction d’une nouvelle maison.

Cependant, toutes les banques ne proposent pas nécessairement ce type de montage financier, et son acceptation dépend de l’ensemble du projet.

Le crédit immobilier peut légalement financer l’achat d’un terrain à bâtir ou la construction d’un logement. Quant au prêt relais, il permet d’anticiper temporairement une partie du produit de la vente d’un bien existant.

L’association de ces financements doit donc être examinée avec l’établissement prêteur.

Le prêt relais associé à un crédit immobilier classique

Lorsque le montant du prêt relais ne suffit pas à financer l’ensemble du projet, la banque peut envisager de le compléter par un crédit immobilier classique.

C’est ce que l’on appelle généralement un prêt relais acquisition, aussi appelé prêt relais adossé ou prêt relais associé.

Dans ce montage, le prêt relais représente une avance temporaire, tandis que le crédit immobilier classique permet de financer une autre partie de l’opération sur une durée plus longue.

Le capital du prêt relais est destiné à être remboursé lors de la vente du logement actuel. Le crédit immobilier complémentaire continue, quant à lui, selon les conditions contractuelles prévues, même si la vente peut aussi permettre un remboursement anticipé d’une partie de ce prêt selon les modalités prévues.

Le cas du prêt relais sec

Le prêt relais dit « sec » correspond à une situation dans laquelle l’avance temporaire suffit à financer l’achat du nouveau bien, sans avoir besoin de la compléter par un prêt immobilier classique.

Cette formule peut exister lorsque le besoin de financement est limité au regard de la valeur du bien destiné à être vendu.

Elle n’est cependant pas systématiquement proposée et doit être étudiée avec la banque.

Comment est calculé le montant d’un prêt relais ?

Le montant du prêt relais dépend principalement de la valeur estimée du bien immobilier que vous souhaitez vendre.

Mais la banque ne prend généralement pas en compte l’intégralité de cette valeur.

Pour comprendre comment ça marche, il faut savoir qu’elle retient souvent entre 50 % et 80 % du prix estimé, avec un niveau fréquemment situé autour de 70 %.

Plusieurs éléments entrent dans son analyse :

  • La valeur du bien à vendre, établie à partir d’une ou plusieurs estimations immobilières.
  • Le capital restant dû, si un crédit immobilier est encore en cours sur ce logement.
  • L’avancement de la vente, notamment l’existence éventuelle d’un compromis de vente, qui peut rassurer la banque sur le risque de réalisation.
  • Votre situation financière, comprenant vos revenus, vos charges et vos autres emprunts.
  • Les caractéristiques du nouveau projet, qu’il s’agisse de l’achat d’un terrain seul ou d’une opération associant terrain et construction.

Il n’existe donc pas de montant universel de prêt relais applicable à tous les propriétaires.

Seul l’établissement bancaire sollicité peut déterminer le financement envisageable après étude du dossier.

ICI
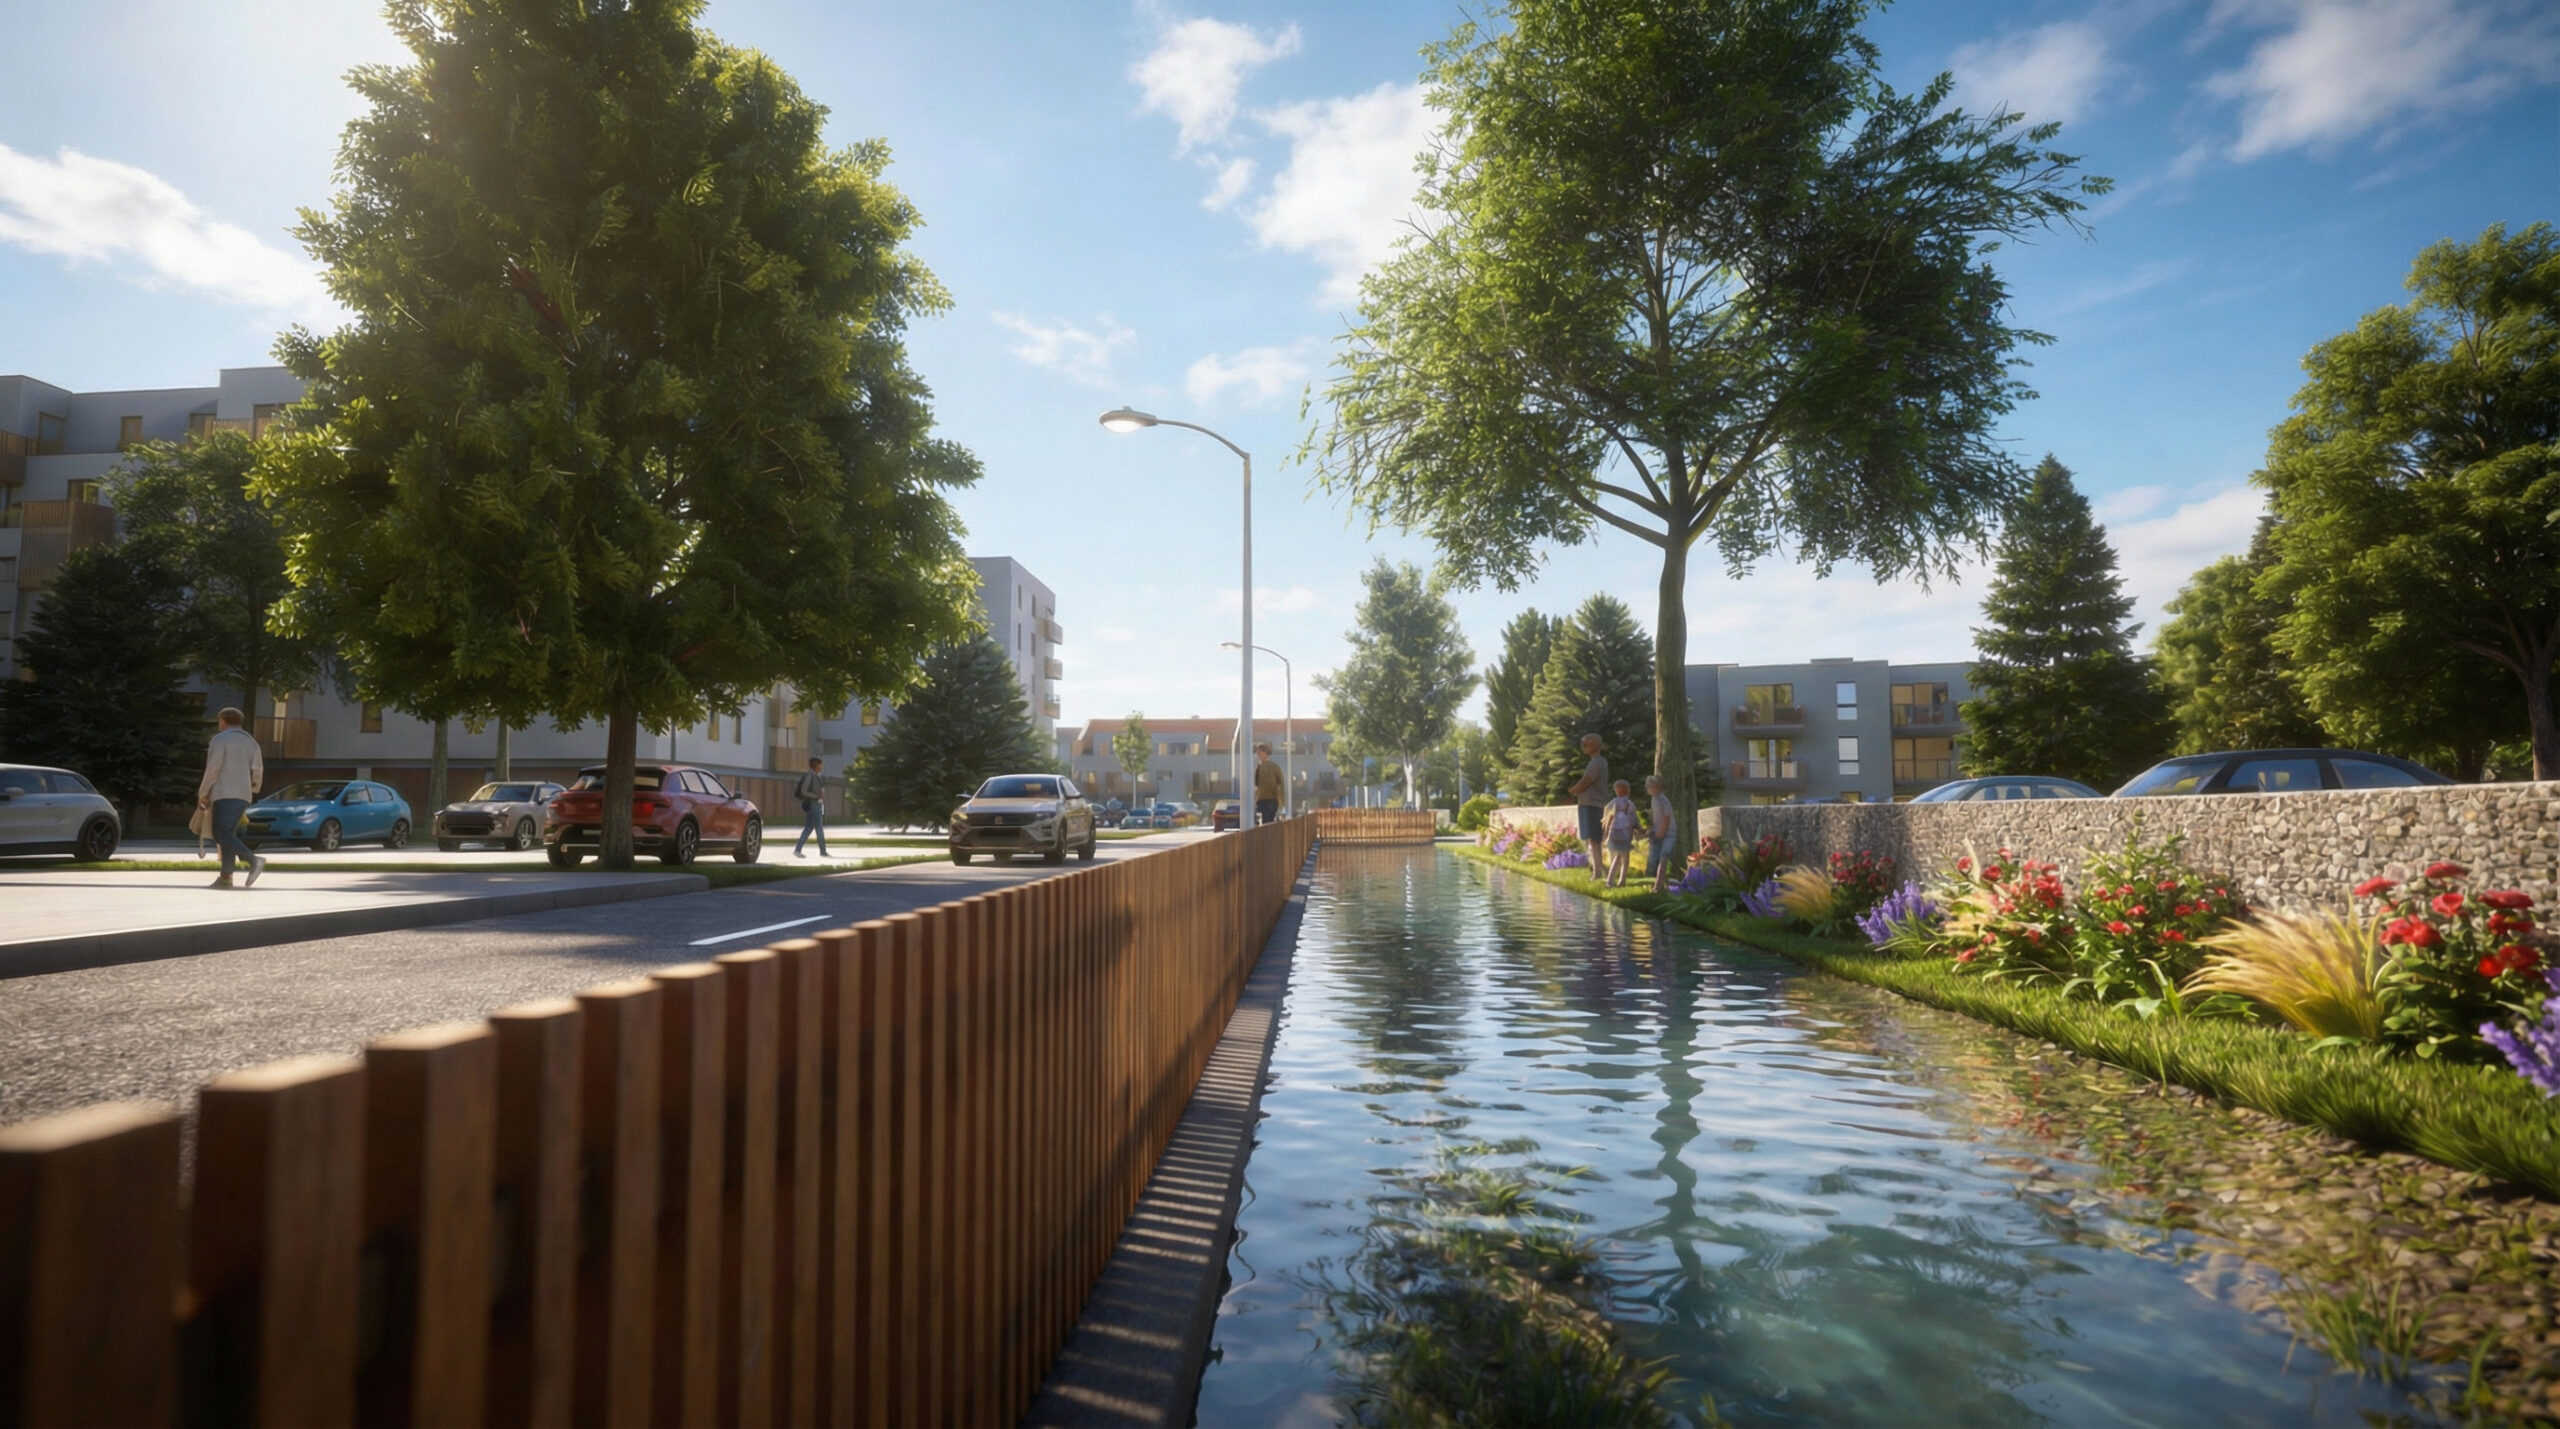
Canal réhabilité au sein du lotissement Terre Ad Vitam avec aménagement paysager, arbres et habitations, projet immobilier avec terrains à vendre par Terre et Développement en Alsace.

Quels sont les avantages du prêt relais pour un projet de construction ?

Le principal intérêt du prêt relais est de pouvoir étudier l’acquisition d’un nouveau bien immobilier sans attendre la vente définitive du logement actuel.

Dans le cadre d’un projet de construction, cela peut présenter plusieurs intérêts.

Pouvoir envisager l’achat d’un terrain plus tôt

La recherche d’un terrain à bâtir dépend de nombreux critères : localisation, superficie, environnement, règles d’urbanisme et caractéristiques de la parcelle.

Lorsqu’un terrain provoque un véritable coup de cœur et correspond à votre projet, le prêt relais peut constituer une possibilité de financement à examiner pour ne pas laisser passer cette opportunité avant la vente définitive de votre résidence actuelle.

Préparer son nouveau projet immobilier

L’achat d’un terrain représente généralement l’une des premières étapes d’un projet de construction.

Une fois la parcelle identifiée, vous pouvez approfondir la conception de votre future maison, en tenant compte des règles d’urbanisme, des caractéristiques du terrain et de votre budget.

Le prêt relais peut contribuer au montage financier de cette transition, sous réserve de l’accord de la banque.

Articuler la vente et la nouvelle acquisition

Le prêt relais a vocation à faciliter le passage d’un bien immobilier à un autre, en coordonnant surtout la revente du logement actuel avec le projet suivant.

Il peut permettre d’envisager les deux opérations à des dates différentes et d’aider à financer un nouveau logement avant la vente de votre bien actuel.

Toutefois, dans le cas d’une construction neuve, il ne garantit pas de pouvoir rester dans votre logement actuel jusqu’à l’achèvement de la nouvelle maison.

Il faut donc anticiper précisément le calendrier de vente, de financement et de construction.

Quels sont les risques et les précautions à connaître avant de souscrire un prêt relais ?

Si le prêt relais constitue une possibilité de financement intéressante à étudier, il comporte également des contraintes qu’il est indispensable de comprendre.

1.Un délai de vente à respecter

Le prêt relais est accordé pour une durée déterminée.

Si votre logement actuel ou votre bien n’est pas vendu à l’échéance du prêt, vous devrez examiner les solutions possibles avec votre banque, qui peut demander un autre aménagement ou une garantie supplémentaire selon le dossier.

Une éventuelle prolongation, une modification du financement ou un autre aménagement ne sont pas automatiques.

Il est donc important de ne pas fonder votre projet sur une hypothèse de vente trop optimiste. Au départ, ce type de financement ne nécessite souvent pas d’hypothèque, mais la situation peut évoluer si la vente tarde.

2.Un prix de vente qui peut évoluer

Le montant finalement obtenu lors de la vente peut être inférieur au prix initialement envisagé.

Cette différence peut influencer votre capacité à rembourser le prêt relais et à financer le reste de votre projet immobilier.

Faire estimer votre logement par un professionnel et étudier plusieurs hypothèses de vente permet de mieux apprécier ce risque.

3.Des engagements financiers temporaires à anticiper

Pendant la durée du prêt relais, vous pouvez être amené à supporter plusieurs charges financières.

Selon votre situation, celles-ci peuvent comprendre un crédit immobilier existant, les intérêts du prêt relais, son assurance et les échéances d’un éventuel nouveau financement.

Les modalités de paiement des intérêts varient selon les contrats : certains prévoient un règlement périodique, d’autres un différé ; un relais avec franchise peut ainsi prévoir un différé partiel ou, si votre budget le permet, une franchise totale reportant les intérêts et le capital à la vente du bien ou à l’échéance.

Dans tous les cas, il faut évaluer le coût total de l’opération, y compris le remboursement du capital en fin de prêt selon la formule retenue, et votre capacité à assumer les engagements prévus.

4.Le calendrier de construction de la nouvelle maison

C’est un point particulièrement important lorsqu’on achète un terrain pour faire construire.

Le prêt relais est destiné à être remboursé grâce à la vente de l’ancien logement. Son échéance n’est pas automatiquement alignée sur la date d’achèvement de la nouvelle construction.

Si votre ancien logement est vendu avant que votre maison neuve soit habitable, une solution de logement temporaire peut être nécessaire.

Il est donc essentiel d’étudier la cohérence entre votre financement, la vente et le calendrier prévisionnel de construction.

Remise symbolique des clés illustrant l’accompagnement personnalisé proposé par Terre & Développement dans les projets immobiliers et l’achat de terrains viabilisés.

Comment préparer son dossier de prêt relais avant d'acheter un terrain ?

Avant de solliciter un financement, plusieurs démarches peuvent vous aider à présenter un dossier cohérent, qu’il s’agisse d’un emprunt ou d’un prêt relais : la solidité du projet repose aussi sur les revenus, les charges et les justificatifs de l’emprunteur.

Le dossier de financement doit aussi réunir les documents clés du projet ; le taux d’endettement reste en principe limité à 35 % des revenus de l’emprunteur, et un apport personnel d’environ 10 % peut être demandé selon les banques.

Faire estimer votre logement actuel

La valeur de votre maison ou de votre appartement constitue l’un des éléments essentiels de l’étude bancaire.

Une estimation immobilière permet de disposer d’un premier repère sur le prix de vente envisageable.

Définir votre budget global

Ne limitez pas votre réflexion au prix d’achat du terrain.

Si votre objectif est de construire une maison, il faut également tenir compte du coût prévisionnel de la construction et des autres dépenses nécessaires à l’opération.

L’objectif est de déterminer une enveloppe financière globale avant de vous engager.

Échanger avec un établissement bancaire

Présentez votre situation actuelle, le logement que vous souhaitez vendre et les caractéristiques du nouveau projet.

La banque pourra étudier les solutions de financement qu’elle propose et vous préciser les justificatifs nécessaires.

Il est également utile de comparer plusieurs offres, notamment leurs conditions de remboursement, leur durée, leur coût et leurs garanties.

Vérifier les conditions suspensives avant de signer

Si vous envisagez l’acquisition d’un terrain à bâtir au moyen d’un crédit immobilier, la promesse de vente doit mentionner le recours au prêt et comprendre une condition suspensive d’obtention de financement.

Cette protection est encadrée par la réglementation.

Les caractéristiques des prêts demandés et les délais prévus doivent correspondre à votre montage financier réel.

Il est donc recommandé de faire vérifier ces dispositions par votre notaire, particulièrement lorsqu’un prêt relais et un crédit immobilier complémentaire sont envisagés.

Acheter un terrain en Alsace ou en Bourgogne-Franche-Comté : bien préparer son changement de maison

Vous souhaitez quitter votre logement actuel pour faire construire une maison adaptée à votre nouveau projet de vie ?

En Alsace comme en Bourgogne-Franche-Comté, la recherche d’un terrain à bâtir constitue une étape importante.

Que votre projet se situe dans le Bas-Rhin, le Haut-Rhin ou le Territoire de Belfort, la démarche reste la même : définir vos critères, vérifier votre capacité de financement et choisir une parcelle adaptée à la construction envisagée.

Terre & Développement, aménageur foncier et lotisseur, propose des terrains à bâtir dans différents secteurs d’Alsace et de Bourgogne-Franche-Comté.

Si vous êtes déjà propriétaire et souhaitez faire construire, il peut être utile d’étudier votre financement avant de vous engager dans l’achat d’une nouvelle parcelle.

Le prêt relais fait partie des solutions envisageables, mais il doit être validé par un établissement bancaire et apprécié au regard de l’ensemble de votre projet.

Un prêt relais peut être étudié pour contribuer à une nouvelle acquisition immobilière, y compris dans le cadre d’un projet portant sur un terrain à bâtir. Son acceptation dépend toutefois de la banque, qui doit valider la nature de l’opération et les conditions du financement.

Oui, cela peut être possible. Le capital restant dû sur le crédit immobilier existant est toutefois pris en compte par la banque dans le calcul du financement et dans l’analyse de votre situation.

La durée d’un prêt relais est généralement de 12 à 24 mois, sous la forme d’un financement souvent à taux fixe. La durée applicable à votre situation dépend du contrat signé avec la banque. Une prolongation n’est pas garantie.

Oui, c’est le principe du prêt relais adossé. Le prêt relais constitue une avance temporaire sur la vente du logement actuel et le crédit classique permet de compléter le financement, sous réserve d’acceptation par la banque.

Le capital du prêt relais reste à rembourser selon les conditions du contrat. Il faut contacter la banque afin d’étudier les solutions possibles. Une prolongation ou une transformation du crédit ne constitue pas un droit automatique.

Prendre rendez-vous en ligne
×